
Aide ménagère et mutuelle : prise en charge et conditions
 Aurore
•
18 août 2026
Quand le quotidien devient plus lourd après un retour à la maison, une hospitalisation ou avec l’âge, on cherche souvent une solution simple et rassurante. L’aide ménagère via la mutuelle représente alors un soutien concret pour garder un logement propre, des repas gérés et un rythme de vie plus serein. Elle permet de comprendre qui peut en profiter, dans quelles situations, et surtout quelles limites s’appliquent selon le contrat. Vous allez voir, pas à pas, comment cette prise en charge fonctionne vraiment.
Une aide ménagère mutuelle désigne en pratique une aide à domicile financée tout ou partie par une complémentaire santé, une assistance ou un forfait prévu au contrat. Ce dispositif facilite le maintien à domicile, protège l’autonomie et soulage la personne quand les gestes du quotidien deviennent difficiles. Dans cet article, vous trouverez des explications claires sur les conditions, les démarches, les documents utiles et le remboursement attendu, sans jargon inutile.
Comprendre l’aide ménagère et son rôle au quotidien
Ce que fait vraiment une aide à domicile
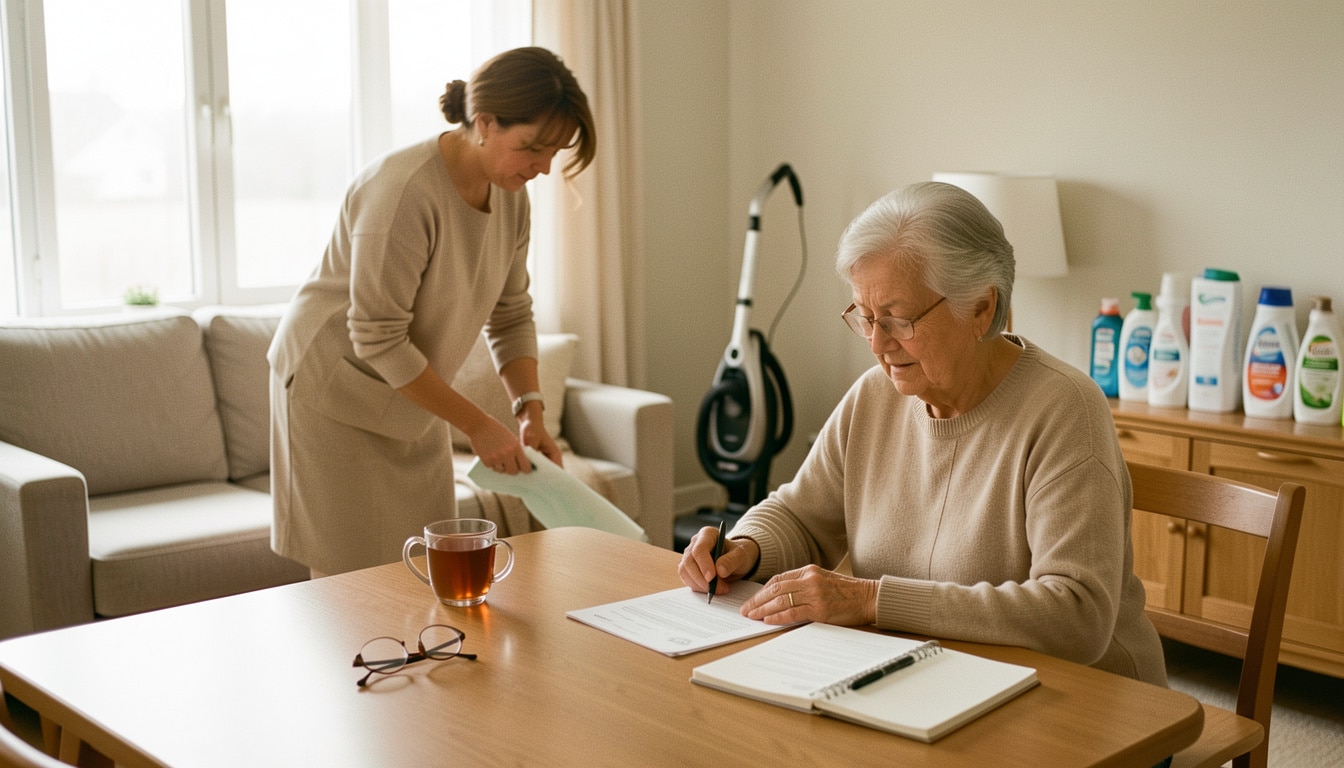
Dans une maison, l’aide ne se limite pas à passer l’aspirateur. Elle intervient souvent quand une personne a besoin d’un coup de main pour garder le domicile vivable sans épuiser ses forces. Cette aide soutient la santé, le maintien de l’autonomie et la sécurité au quotidien, surtout après une période difficile. Pour un senior, elle devient vite un service précieux, parce qu’elle évite que les tâches simples ne se transforment en obstacle.
- Entretenir les pièces de vie, la cuisine et la salle de bain.
- Préparer ou réchauffer les repas du domicile.
- Faire les courses et ranger les achats.
- Organiser un soutien ponctuel pour l’aide au quotidien.
On confond souvent aide ménagère, auxiliaire de vie et assistance à domicile, alors que les rôles diffèrent. L’aide ménagère agit surtout sur l’entretien, l’auxiliaire accompagne davantage la personne dans les gestes essentiels, et l’assistance à domicile peut inclure plusieurs services coordonnés. Ce service devient utile quand le maintien à domicile doit rester simple, digne et réaliste, sans attendre une perte trop importante d’autonomie.
Quand le soutien devient utile pour rester chez soi
Le besoin apparaît souvent après une fatigue durable, une fragilité de santé ou un retour à domicile compliqué. Une aide bien organisée peut alors préserver le maintien à domicile, limiter les risques de chute et redonner un peu d’air à la personne comme à ses proches. Dans la vie réelle, ce n’est pas un luxe : c’est parfois la différence entre rester chez soi ou devoir envisager une solution plus lourde.
Ce que la mutuelle peut réellement prendre en charge
Remboursement, assistance ou prestation: comment les distinguer
La mutuelle ne rembourse pas toujours de la même façon, et c’est là que beaucoup se trompent. Selon le mutuel ou la mutuelle, le remboursement peut prendre la forme d’un forfait, d’une assistance téléphonique ou d’une prestation organisée directement par l’assureur. Le contrat précise alors la couverture, la garantie et le niveau de remboursement prévu. En général, il faut lire chaque clause avec attention pour comprendre si l’aide est payée après coup ou mise en place par un service dédié.
| Forme | Ce que cela signifie |
|---|---|
| Remboursement | Vous avancez parfois les frais, puis la mutuelle rembourse selon le contrat. |
| Assistance | L’assurance organise une aide à domicile après un événement prévu. |
| Prestation | Le service est coordonné directement par l’organisme mutualiste. |
Pour bien lire un contrat santé, cherchez les mots “forfait”, “plafond”, “durée” et “conditions”. Une assurance peut proposer un remboursement de 100 euros par semaine pendant 4 semaines, alors qu’une autre offre seulement une assistance de 10 heures. Le mutuel n’agit donc pas toujours de la même manière, et la couverture dépend vraiment de la garantie choisie.
Les garanties qui peuvent changer la prise en charge
La garantie assistance, la garantie hospitalisation et certaines options de prévoyance modifient fortement le remboursement. Une mutuelle peut inclure un service d’aide temporaire, alors qu’un autre contrat se limite à une couverture minimale. Le remboursement dépend aussi du niveau de protection souscrit, de la durée prévue et des exclusions. C’est pourquoi il faut comparer le contrat avec précision avant de croire qu’une aide sera automatique.
Dans quelles situations l’aide devient-elle accessible ?
Après une opération ou une hospitalisation
Après une hospitalisation ou une opération, le patient rentre parfois chez lui avec une fatigue réelle, un bras immobilisé ou des consignes de soin strictes. Dans cette situation, le besoin d’aide peut devenir immédiat, surtout si le domicile n’est pas adapté. Une hospitalisation de 3 jours, suivie d’une opération du genou, peut suffire à rendre le ménage ou les courses impossibles pendant 2 à 4 semaines. Le maintien à domicile repose alors sur une aide temporaire bien ciblée.
- Retour à domicile après chirurgie ambulatoire.
- Convalescence après une opération lourde.
- Immobilisation liée à une fracture.
- Fatigue importante après un soin médical.
- Besoin d’aide pour le ménage pendant quelques jours.
- Situation où le patient ne peut plus assurer seul son domicile.
Le besoin n’est pas toujours durable. Parfois, une intervention de 8 heures réparties sur 2 semaines suffit à sécuriser le quotidien. Dans d’autres cas, la dépendance progresse et l’aide doit être prolongée. L’important est d’évaluer la situation sans tarder, car plus le domicile reste organisé, plus la récupération est confortable.
Quand la perte d’autonomie devient un critère central
Chez une personne âgée, la perte d’autonomie peut devenir le point de départ d’un accompagnement plus régulier. Ce n’est pas seulement une question de confort : c’est aussi une question de maintien à domicile et de prévention. Quand un patient âgé ne peut plus faire ses courses, préparer ses repas ou entretenir son logement, l’aide devient un besoin concret. Dans ce cas, l’hospitalisation n’est plus le seul déclencheur ; la situation du domicile compte autant.
Les conditions à vérifier avant de faire une demande
Qui peut bénéficier d’une aide à domicile prise en charge
Avant toute demande, il faut vérifier la condition d’accès prévue par le contrat. Certaines garanties concernent seulement les salariés, d’autres les retraités, et d’autres encore les personnes en situation de handicap. Le dispositif peut aussi dépendre de la ressource, de l’âge ou du niveau de dépendance. En pratique, une assurance ne finance pas toujours la même chose selon le public concerné, et ce point mérite une lecture attentive.
- Âge minimum ou maximum indiqué dans le contrat.
- Présence d’une hospitalisation récente.
- Niveau de ressources pris en compte par le dispositif.
- Situation de handicap ou de retraite reconnue.
- Besoin temporaire ou durable lié à l’autonomie.
La condition la plus fréquente reste la preuve d’un événement de santé ou d’une fragilité reconnue. Certaines ressources ouvrent droit à un accompagnement social complémentaire, mais pas forcément à la même aide. Pour bénéficier d’un soutien utile, il faut donc comparer ce que la mutuelle promet et ce qu’un autre organisme public peut financer.
Ce qui dépend de la mutuelle et ce qui relève d’un autre dispositif
La mutuelle n’est pas le seul acteur. Un dispositif social, la retraite ou un service public peut intervenir en parallèle, avec des règles différentes. Certains cas passent par l’Assurance maladie, d’autres par une caisse de retraite ou un service départemental. Cette condition de coordination évite les doublons, mais elle complique parfois les démarches. Pour bénéficier du bon soutien, il faut donc identifier l’organisme principal avant d’envoyer sa demande.
Comment faire la demande sans se tromper
Les étapes pour déposer un dossier complet
La demande doit être préparée avec méthode, sinon le dossier prend du retard. Commencez par rapprocher votre contrat, puis contactez l’agence ou le service assistance de votre mutuelle. Ensuite, demandez la liste des pièces exactes, car chaque document compte. Une demande bien montée accélère la validation et évite les allers-retours inutiles. Dans certains cas, le traitement prend 48 heures, dans d’autres 10 jours ouvrés.
- Lire les garanties du contrat.
- Rapprocher le service client ou l’agence.
- Vérifier la condition d’éligibilité.
- Préparer chaque document demandé.
- Envoyer la demande complète.
- Attendre la validation avant de lancer l’aide.
Le parcours le plus simple ressemble souvent à ceci : premier contact, vérification des justificatifs, envoi du dossier, puis accord écrit. Si l’hospitalisation est récente, signalez immédiatement la date de sortie et l’adresse du domicile. Cela permet à l’assistance de déclencher plus vite la prestation.
Les documents à préparer avant d’envoyer sa demande
Un dossier solide repose sur des pièces claires et récentes. Le certificat médical, le compte rendu d’hospitalisation et le justificatif de domicile sont souvent demandés. Ajoutez aussi tout document administratif utile, car un document manquant ralentit la demande. Si la situation est liée à un soin précis, le certificat médical doit mentionner la gêne fonctionnelle ou la durée estimée du besoin.
Combien coûte une aide à domicile et quel remboursement espérer ?
Les facteurs qui font varier le coût réel
Le tarif d’une aide à domicile dépend de plusieurs éléments, et le prix peut vite changer d’une ville à l’autre. À Paris, une prestation peut atteindre 28 euros de l’heure, alors qu’en province elle tourne parfois autour de 22 euros. Le tarif augmente aussi selon le soir, le week-end, le niveau de service et la durée de la charge confiée à l’intervenant. Pour choisir bon, il faut comparer le coût réel et non seulement le prix affiché.
- Zone géographique et distance du domicile.
- Durée de la prestation demandée.
- Nature du service rendu.
- Urgence de la mise en place.
- Niveau de charge administrative ou humaine.
Le remboursement financier peut alléger une partie de la charge, mais rarement tout le montant. Une prestation de 6 heures à 24 euros représente 144 euros, et un contrat peut n’en couvrir que 80 ou 100. Le bon réflexe consiste à vérifier le tarif horaire, le plafond et le reste à charge avant de valider.
Comment lire un plafond de remboursement
Un bon contrat indique toujours un plafond clair, par exemple 150 euros sur 30 jours ou 12 heures d’aide. Si la prestation dépasse ce cadre, le reste à charge revient à l’assuré. Pour choisir une offre adaptée, regardez le tarif, la durée couverte et la souplesse du service. C’est souvent dans ces détails que se joue l’intérêt financier réel.
Seniors, maintien à domicile et solutions complémentaires
Le maintien à domicile des personnes âgées
Pour un senior, rester chez soi ne dépend pas seulement de la santé, mais aussi de l’organisation du quotidien. Le maintien à domicile devient plus simple quand l’aide arrive au bon moment, avec un accompagnement social adapté. Une personne âgée peut avoir besoin d’un soutien pour le ménage, les repas ou les démarches, sans pour autant quitter son domicile. Ce type d’aide protège l’autonomie et rassure la famille.
- Portage de repas au domicile.
- Téléassistance 24 h/24.
- Aide aux courses et aux déplacements.
- Accompagnement social personnalisé.
- Adaptation du logement.
- Intervention d’un service à domicile régulier.
Les caisses de retraite proposent parfois un dispositif complémentaire, surtout quand la perte d’autonomie reste modérée. L’accompagnement social peut aussi orienter vers une aide publique ou vers un service local. Pour un senior, ce maillage d’aides évite l’isolement et prolonge le maintien à domicile dans de bonnes conditions.
Les aides complémentaires à connaître en parallèle
En parallèle, une aide peut venir d’un autre organisme public, d’une caisse de retraite ou d’un service social. Certaines prestations complètent la mutuelle, notamment après une hospitalisation ou pour un âgé fragile. L’objectif reste le même : permettre au domicile de rester fonctionnel, sans attendre une situation critique. Quand plusieurs dispositifs se combinent, la personne gagne du temps et de la sérénité.
Bien choisir une couverture adaptée à ses besoins
Les critères qui comptent vraiment avant de souscrire
Pour choisir une bonne couverture, commencez par regarder la garantie d’assistance, la durée de prise en charge et le plafond financier. Le contrat doit aussi préciser le besoin couvert, le niveau de santé pris en compte et les exclusions. Une mutuelle utile pour l’autonomie à domicile n’est pas forcément la moins chère, mais celle qui correspond à votre vie réelle. Prenez le temps de comparer, car un bon contrat se lit dans les détails.
- Présence d’une garantie assistance à domicile.
- Plafond de remboursement clair.
- Durée réelle de l’aide accordée.
- Délais de carence éventuels.
- Souplesse du contrat selon la santé.
- Qualité du service en cas d’urgence.
La prévoyance peut aussi compléter la mutuelle si vous voulez protéger votre autonomie sur le long terme. Avant de choisir, vérifiez si le contrat prévoit un bon accompagnement après hospitalisation, une assistance simple à déclencher et une couverture lisible. C’est souvent ce trio qui fait la différence.
Les erreurs à éviter quand on compare les offres
Beaucoup de personnes regardent seulement le prix mensuel, puis découvrent trop tard que la garantie est faible. D’autres oublient de vérifier les exclusions ou confondent assistance et simple remboursement. Une autre erreur consiste à choisir sans anticiper le besoin réel à domicile. Pour faire un bon choix, il faut comparer ce que le contrat promet, ce qu’il exclut et ce qu’il finance vraiment.
FAQ – Questions fréquentes sur l’aide ménagère et la mutuelle
Qui peut demander une aide ménagère via sa mutuelle ?
En général, toute personne couverte par un contrat qui prévoit cette aide peut faire la demande. La condition dépend souvent d’une hospitalisation, d’une fragilité ou d’un besoin temporaire au domicile. Un senior peut aussi y avoir droit selon les garanties.
Faut-il une prescription médicale pour obtenir une prise en charge ?
Pas toujours, mais un certificat médical ou un justificatif de sortie d’hospitalisation est souvent demandé. La mutuelle vérifie ainsi la condition de déclenchement de l’assistance et le besoin réel d’aide.
Quelle différence entre aide ménagère et auxiliaire de vie ?
L’aide ménagère s’occupe surtout de l’entretien du domicile, alors que l’auxiliaire de vie accompagne davantage la personne dans les gestes du quotidien. Le maintien de l’autonomie n’implique donc pas toujours le même niveau d’intervention.
Combien d’heures sont généralement accordées ?
Le contrat prévoit souvent entre 5 et 20 heures, parfois davantage après hospitalisation. Tout dépend du besoin, de la durée de convalescence et du plafond de remboursement.
La mutuelle rembourse-t-elle toujours l’intervention ?
Non, car le remboursement varie selon la garantie, le contrat et le service choisi. Certaines formules remboursent, d’autres organisent directement l’assistance à domicile.
Que faire après une hospitalisation ou une opération ?
Contactez rapidement la mutuelle, rassemblez le certificat médical et le justificatif de sortie, puis déposez la demande. Plus vous agissez tôt, plus l’aide peut être mise en place vite au domicile.
Quels documents faut-il transmettre pour la demande ?
Le plus souvent, il faut un certificat médical, un compte rendu d’hospitalisation, un justificatif de domicile et parfois une pièce d’identité. Le contrat peut demander un document supplémentaire selon la situation.
Comment savoir si son contrat prévoit une assistance à domicile ?
Lisez les garanties, repérez les mots “assistance”, “aide à domicile” et “prévention autonomie”, puis vérifiez le plafond. Si le besoin est lié à une hospitalisation ou à un maintien à domicile, le service concerné est souvent décrit dans cette partie.

Vous aimerez aussi
 Mutuelle

 Mutuelle
 Mutuelle
 Mutuelle