
Assurance pour trottinette électrique : prix et garanties
 Aurore
•
6 novembre 2026
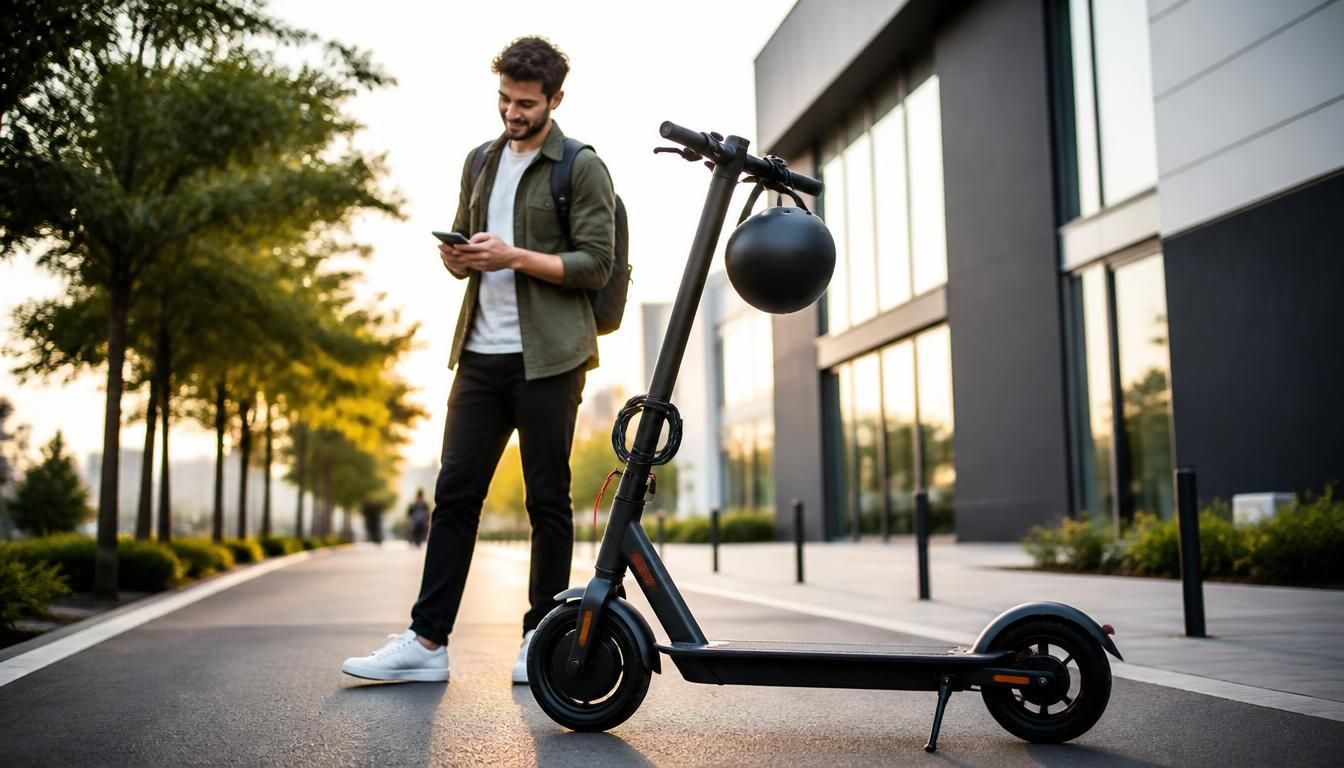
Quand on file en ville, le sujet finit toujours par revenir au détour d’un feu rouge ou d’un freinage un peu sec : l’assurance trottinette électrique est indispensable dès que vous circulez sur la voie publique. Elle représente la protection minimale qui couvre les dommages causés aux autres, et son rôle est simple à comprendre. Cette couverture garantit que vous ne restez pas seul face à un sinistre, assure une base de sécurité juridique, et facilite vos trajets quotidiens, que vous rouliez pour aller au travail ou pour traverser le centre-ville.
En pratique, cette protection est essentielle dès qu’un bouton d’accélération vous emmène parmi les piétons, les vélos et les voitures. Sans elle, un simple accrochage peut vite devenir coûteux. Mieux vaut donc comprendre ce que couvre réellement la formule de base, ce qu’elle laisse de côté, et comment choisir une protection adaptée à votre usage, à votre stationnement et à la valeur de votre engin.
Pourquoi l’assurance est-elle obligatoire pour circuler en EDPM ?
La règle est claire : dès qu’un EDPM, comme une trottinette, prend la route, une assurance de responsabilité civile devient nécessaire pour protéger les autres usagers. Ce n’est pas seulement une formalité administrative, c’est une information utile pour éviter de payer seul les conséquences d’un accident. Le véhicule doit pouvoir circuler sans faire peser un risque financier sur les tiers, et la responsabilité civile sert précisément à cela. En ville, l’obligation prend tout son sens dès que vous circulez sur une voie ouverte au public.
Pour mieux comprendre, retenez quatre points simples :
- sur la voie publique, l’assurance est obligatoire pour couvrir les dommages causés à autrui ;
- en cas d’accident, votre responsabilité peut être engagée même à faible vitesse ;
- un véhicule non assuré expose son conducteur à des frais importants ;
- la circulation sur trottoir ou chaussée change le niveau de risque et donc l’information à vérifier avant de partir.
Ce que la loi impose vraiment
La loi ne vous demande pas forcément une formule complète, mais elle impose au moins une assurance capable d’indemniser les victimes. Autrement dit, vous pouvez circuler, mais pas sans protection des tiers. Cette information est capitale, car beaucoup confondent recommandation et obligation. La trottinette électrique reste un véhicule léger, pourtant elle peut provoquer un dommage corporel ou matériel sérieux. C’est là que la responsabilité civile devient la base minimale à respecter.
Quand la voie publique change tout
Dès que vous roulez dans la rue, sur une piste cyclable ou au milieu d’un carrefour, l’obligation prend une autre dimension. Une trottinette électrique utilisée pour les trajets urbains ne joue plus dans la même catégorie qu’un engin rangé au fond d’un garage. Vous devez alors vérifier que votre assurance suit votre circulation réelle, car un usage ponctuel peut malgré tout créer un sinistre. Cette information évite les mauvaises surprises au moment où l’on en a le moins besoin.
Que couvre la responsabilité civile au quotidien ?
La responsabilité civile, c’est la garantie qui prend en charge les dommages causés à un tiers lorsque votre véhicule est impliqué dans un accident. En clair, si vous heurtez un piéton, raye z une voiture ou cassez un vélo, l’assurance peut intervenir pour indemniser la victime. Cette information est essentielle, car beaucoup pensent être couverts pour tout, alors que la formule minimale reste centrée sur les autres. Le civil protège donc surtout votre responsabilité financière face aux conséquences d’un accident.
Voici un tableau simple pour visualiser ce qui est inclus ou non :
| Situation | Prise en charge |
|---|---|
| Piéton blessé | Oui, si votre responsabilité est engagée |
| Vélo abîmé | Oui, pour le dommage causé au tiers |
| Votre engin endommagé | Non, sauf garantie spécifique |
| Blessure du conducteur | Non, hors option dédiée |
Les dommages pris en charge
Dans un accident, la responsabilité civile peut couvrir un dommage corporel subi par un tiers, mais aussi un dégât matériel sur un véhicule stationné ou un mobilier urbain. Si vous accrochez une portière ou faites tomber un cycliste, l’information importante est la même : l’assurance sert à réparer le préjudice causé aux autres. C’est la garantie de base, celle qui rassure quand vous roulez en zone dense.
Les limites à connaître absolument
La formule minimale ne rembourse ni votre engin ni vos propres blessures. Elle ne couvre pas non plus le stress, la perte de temps ou la réparation immédiate de votre matériel. Cette information change tout au moment du choix, car la responsabilité civile reste utile mais incomplète. Si vous cherchez une protection plus large, il faut regarder les garanties complémentaires et vérifier leur portée exacte avant de signer.
Ce que la formule minimale ne protège pas
La formule de base est utile, mais elle laisse de côté plusieurs risques du quotidien. Si votre trottinette tombe au sol, si le conducteur se blesse ou si un vol survient devant une gare, vous pouvez vous retrouver sans indemnisation. C’est une information importante, car beaucoup découvrent trop tard que la casse ou le vol ne sont pas inclus. La garantie minimale protège surtout les autres, pas votre matériel.
Les exclusions reviennent souvent dans cinq cas fréquents :
- la casse liée à une chute personnelle ;
- le vol sans effraction ou sans preuve suffisante ;
- l’usure normale des pièces ;
- les blessures du conducteur en solo ;
- un accident survenu hors conditions prévues par le contrat.
Pourquoi la trottinette elle-même n’est pas remboursée
Dans la logique d’une assurance minimale, l’engin n’est pas couvert comme un bien à part entière. Si votre trottinette électrique se fissure après un choc contre un trottoir, le sinistre peut rester à votre charge. Même chose pour une batterie endommagée après une mauvaise chute. Cette information montre bien la limite du civil : il protège les victimes, pas l’objet que vous utilisez pour circuler.
Pourquoi le conducteur doit penser à une autre couverture
Le conducteur est souvent le grand oublié de la formule de base. Une simple glissade peut provoquer une blessure au poignet, au genou ou à l’épaule, sans aucune prise en charge automatique. C’est là qu’une assurance complémentaire devient utile. Si vous roulez tous les jours, mieux vaut prévoir une protection adaptée, car le risque augmente avec la fréquence d’usage et les trajets en ville.
Vol, casse et autres garanties utiles à ajouter
Quand on utilise un engin de mobilité en ville, la question n’est plus seulement de savoir si l’on est couvert, mais comment on peut rembourser un sinistre sans tout perdre. Une trottinette électrique laissée dix minutes devant un café peut attirer l’œil, et la casse après chute n’est jamais agréable. C’est pourquoi une option complémentaire mérite souvent d’être étudiée. Elle apporte une indemnisation plus large, surtout si la valeur du matériel est élevée.
Quatre garanties additionnelles sont à regarder de près :
- la garantie vol, utile en stationnement urbain ;
- la garantie casse, pour les chocs et chutes ;
- l’assistance, pratique en cas d’immobilisation ;
- la protection du conducteur, pour les blessures personnelles.
La garantie vol en pratique
La garantie vol peut rembourser votre engin si les conditions du contrat sont respectées, par exemple avec un antivol adapté ou une déclaration rapide. L’indemnisation dépend souvent de la valeur déclarée et des preuves fournies. Si vous stationnez souvent dans une gare ou près d’un campus, cette option supplémentaire peut faire la différence. Elle évite de devoir rembourser seul un achat parfois coûteux.
La casse accidentelle face à l’usure
La casse accidentelle concerne un choc, une chute ou un incident soudain, pas l’usure progressive. Si un guidon se tord après un impact, la garantie peut aider à rembourser la réparation. En revanche, un pneu usé ou une batterie fatiguée relèvent souvent d’une autre logique. Cette information est essentielle pour bien lire les exclusions et éviter de croire qu’une option complémentaire couvre tout.
Combien prévoir selon son usage et ses garanties ?
Le budget d’une couverture varie surtout selon la valeur de l’engin, l’usage quotidien et le niveau de protection choisi. Une formule initiale reste la plus accessible, alors qu’une option enrichie peut augmenter la facture chaque mois. L’idée n’est pas de payer plus, mais d’acheter la bonne tranquillité. Si votre trottinette sert tous les jours pour aller au bureau, le calcul ne sera pas le même que pour un achat occasionnel utilisé le week-end.
Voici cinq critères qui font varier le coût :
- la valeur d’achat du véhicule ;
- la fréquence d’utilisation ;
- le niveau de garanties choisi ;
- la présence d’une option vol ou casse ;
- les conditions de stationnement et de sécurité.
Les critères qui font varier le tarif
Plus le risque est élevé, plus le contrat peut coûter cher. Un assureur regarde la fréquence de circulation, la zone de stationnement et la valeur initiale du matériel. Une trottinette électrique neuve demandera souvent plus d’attention qu’un modèle ancien, surtout si vous la laissez dehors. Le tarif dépend aussi de l’activation des garanties supplémentaires au moment de l’achat.
Comment lire un devis sans se tromper
Quand vous comparez deux devis, ne regardez pas seulement le prix par mois. Vérifiez la franchise, les exclusions, le plafond d’indemnisation et les délais d’activation. Un contrat peu cher peut cacher une protection limitée, alors qu’une formule un peu plus chère peut mieux rembourser un sinistre réel. Cette information vous aide à comprendre ce que vous payez vraiment et à choisir sans précipitation.
Comment bien choisir sa protection avant de souscrire ?
Avant d’assurer votre véhicule, prenez quelques minutes pour regarder votre usage réel. Un assureur ne choisira pas à votre place entre une protection minimale et une formule plus large, mais vous pouvez comparer selon vos trajets, votre stationnement et la fréquence des accidents possibles. Pour une circulation urbaine quotidienne, mieux vaut assurer aussi bien les tiers que votre matériel, surtout si la trottinette électrique reste souvent dehors.
Voici cinq réflexes utiles avant de signer :
- vérifier les exclusions du contrat ;
- comparer les franchises ;
- contrôler les plafonds d’indemnisation ;
- lire les conditions d’activation des garanties ;
- adapter la couverture à votre usage réel.
Les bons réflexes avant de signer
Posez-vous une question simple : si un accident arrive demain, que voulez-vous vraiment protéger ? Le civil pour les autres, l’assistance pour repartir, ou une garantie pour votre matériel ? En fonction de votre profil, le contrat peut être très différent. Un usage urbain quotidien appelle souvent une couverture plus solide qu’un trajet occasionnel. Cette information vous évite de payer pour des options inutiles.
Les documents et vérifications utiles
Avant de souscrire, préparez la preuve d’achat, le numéro de série et, si possible, une description précise du véhicule. L’assureur peut aussi demander la date d’acquisition et les conditions de stationnement habituelles. Ces vérifications facilitent l’activation du contrat et réduisent les erreurs au moment d’un accident. Gardez aussi une copie des conditions générales : c’est là que se cachent souvent les limites les plus importantes.
FAQ – Questions fréquentes sur la protection d’une trottinette électrique
Faut-il vraiment une assurance pour rouler sur la voie publique ?
Oui, dès que vous circulez sur la voie publique, une assurance avec responsabilité civile est indispensable. Elle protège les tiers en cas d’accident et évite de payer seul les dommages causés.
Que couvre exactement la responsabilité civile ?
Elle couvre les dommages corporels ou matériels causés à un tiers. En revanche, elle ne prend pas en charge votre véhicule ni vos propres blessures. C’est la base de l’assurance, pas une protection complète.
Le vol de la trottinette est-il toujours pris en charge ?
Non, le vol n’est pas systématiquement inclus. Il faut souvent une garantie dédiée et respecter certaines conditions, comme un antivol ou une déclaration rapide. Vérifiez bien l’information dans le contrat.
La casse après chute est-elle remboursée ?
Pas avec la formule minimale. La casse peut être couverte par une garantie spécifique, mais l’usure normale reste généralement exclue. Lisez les clauses pour savoir ce qui est réellement pris en charge.
Le conducteur est-il protégé en cas d’accident seul ?
Pas automatiquement. L’assurance de base protège surtout les tiers. Si vous voulez une prise en charge du conducteur, il faut une option ou une garantie complémentaire adaptée à votre usage.
Comment savoir si mon contrat couvre bien mon usage ?
Comparez vos trajets réels avec les conditions du contrat : circulation, stationnement, fréquence et niveau de risque. Si vous utilisez souvent votre véhicule, une couverture renforcée peut être plus cohérente.
Quelles vérifications faire avant de souscrire ?
Contrôlez les exclusions, la franchise, les plafonds d’indemnisation et les garanties incluses. Cette information vous aide à éviter les mauvaises surprises au moment d’un accident ou d’un sinistre.

Vous aimerez aussi
 Assurance

 Assurance
 Assurance
 Assurance