Assurance habitation obligatoire selon votre situation
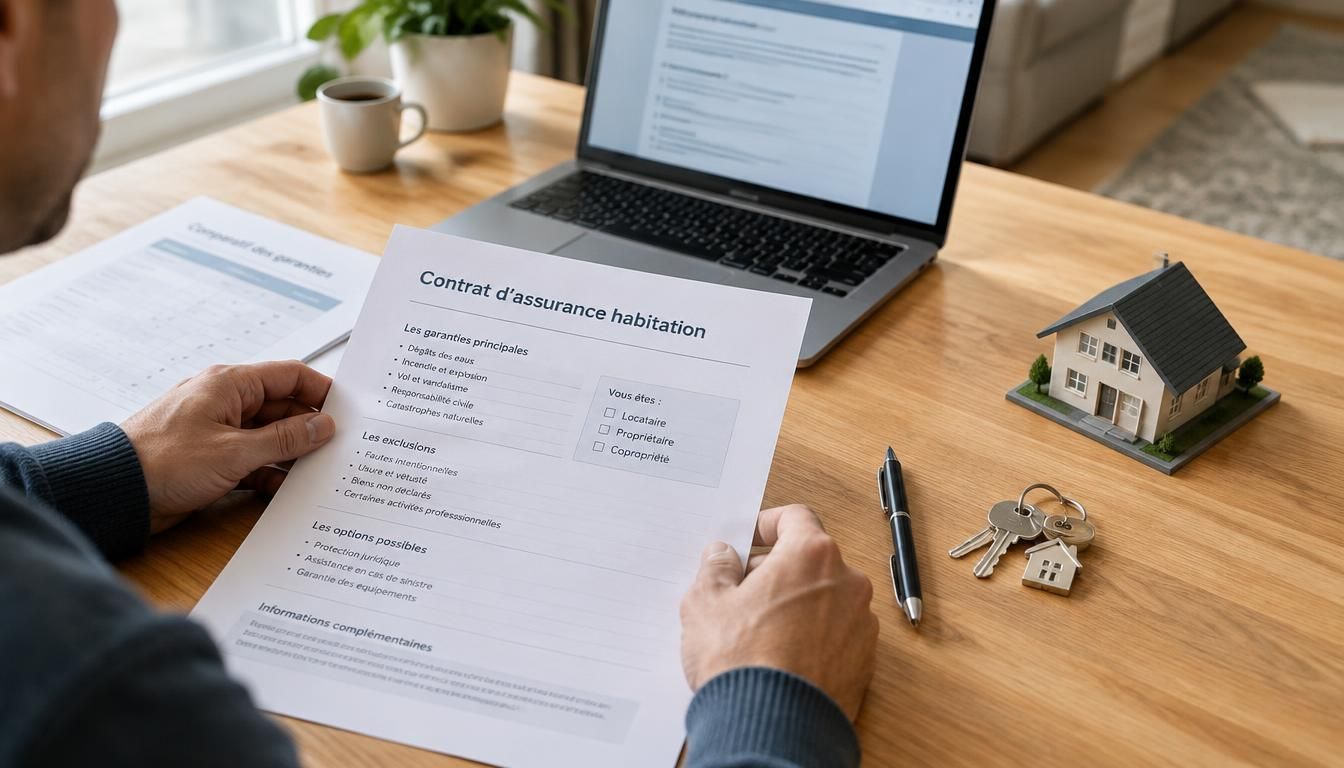
Dans un logement, la règle change vite selon que vous êtes locataire, propriétaire ou colocataire. Le type de bail, la pièce occupée et la répartition des responsabilités peuvent tout modifier. Est-ce que l’assurance habitation est obligatoire ? Pas pour tout le monde, mais oui dans plusieurs cas, surtout dès qu’un contrat de location entre en jeu. La réponse dépend aussi du logement, du bail et de ce que chacun doit couvrir en cas de dommage.
Quand la protection devient une obligation pour le locataire
Pour le locataire, l’assurance devient souvent une obligation dès la signature du bail. Le cadre est simple : le propriétaire veut être protégé si un sinistre part de votre logement. En pratique, il peut demander une attestation au moment de l’entrée dans les lieux, puis à nouveau si le contrat n’est pas clair. Cette assurance doit garantir au minimum la responsabilité civile et couvrir un risque courant, comme l’incendie ou le dégât des eaux.
Si vous vivez dans un logement loué, l’absence d’assurance peut coûter cher. Le bailleur peut rappeler votre devoir de vous assurer, et une indemnisation peut ensuite vous être réclamée si un dommage touche l’immeuble ou un voisin. Un locataire qui laisse traîner son contrat prend donc un vrai risque financier, parfois dès le premier mois.
Pourquoi le bail impose souvent une protection minimale
Le bail sert de base à cette obligation. Il fixe la couverture minimale attendue et rappelle que l’occupant doit protéger le bien loué. Dans la plupart des cas, l’assurance habitation permet de couvrir les dommages causés à autrui, ce qui évite qu’un simple incident ne tourne au conflit. Une fuite d’eau chez vous peut, par exemple, endommager le plafond du voisin : sans assurance, la facture grimpe vite.
Ce que le propriétaire peut exiger au moment du bail
Le propriétaire peut demander une attestation dès la remise des clés, puis à chaque renouvellement si nécessaire. Ce document prouve que le contrat est bien actif. Il peut aussi vérifier que l’assurance reste valable au fil du temps, surtout si le logement change d’occupant ou si la situation évolue. Le but n’est pas de compliquer la location, mais de sécuriser les deux parties.
Que risque un locataire sans contrat valide
Sans contrat valide, le locataire s’expose à des frais importants en cas d’incendie, de dégât des eaux ou de dommage causé au voisinage. Le propriétaire peut aussi engager des démarches prévues par le contrat de location. Dans les faits, l’absence d’assurance transforme un petit incident en charge lourde, parfois impossible à absorber sans aide.
| Statut | Qui doit s’assurer ? |
|---|---|
| Locataire | Oui, en général, avec attestation demandée par le bailleur |
| Propriétaire occupant | Non, sauf cas particulier, mais c’est vivement conseillé |
| Colocataire | Oui, selon le bail unique ou les contrats séparés |
Propriétaire occupant, bailleur et colocation : les cas où la règle change
La situation change nettement selon que vous occupez vous-même l’habitation ou que vous la mettez en location. Un propriétaire occupant n’a pas la même contrainte qu’un locataire, et un propriétaire bailleur ne gère pas son appartement de la même façon. Dans certains cas, l’assurance reste facultative, mais elle garde une fonction de sécurité très forte pour le logement et le voisinage.
En colocation, la colocation peut vite devenir un casse-tête si personne ne vérifie les garanties. Un colocataire peut souscrire pour tous, ou chacun peut avoir son propre contrat selon le bail. Dans un appartement partagé, la pièce occupée par chacun ne suffit pas à définir la responsabilité : il faut aussi regarder le bien commun, les dégâts possibles et les règles de voisinage.
Propriétaire occupant ou bailleur : ce qui change vraiment
Le propriétaire occupant choisit librement de souscrire ou non, selon son budget et son niveau de protection souhaité. Le bailleur, lui, doit penser à son bien locatif : une assurance adaptée peut limiter les conséquences d’un sinistre dans un appartement vide entre deux visites ou pendant des travaux. Dans tous les cas, il vaut mieux opter pour une garantie cohérente avec l’usage réel du logement.
En colocation, comment répartir la responsabilité
La colocation demande une vraie coordination entre colocataire et locataire principal, quand il existe. Si un contrat unique est signé, chacun est souvent lié à la même couverture. Avec des contrats séparés, la répartition devient plus lisible, mais il faut vérifier que personne ne se retrouve sans garantie. Un point simple à retenir : mieux vaut clarifier la responsabilité avant l’emménagement que découvrir le problème après une visite d’expert.
Logement meublé, vide ou saisonnier : les bons réflexes
Le cas du logement meublé n’est pas traité comme un séjour saisonnier. Dans un appartement vide, la couverture attendue peut être différente, surtout si le propriétaire choisit d’assurer lui-même le bien. En location saisonnière, la fonction de l’assurance change encore : on regarde souvent la durée d’occupation, les risques de casse et la protection du mobilier. Pour éviter les zones grises, demandez toujours qui assure quoi avant de signer.
Garanties utiles, risques financiers et bons réflexes pour bien choisir
Quand on parle d’assurance, la vraie question n’est pas seulement “faut-il souscrire ?”, mais “que faut-il protéger ?”. Une garantie minimale peut suffire pour respecter la règle, mais elle ne protège pas toujours assez. Si votre budget est serré, comparez les niveaux de couverture en fonction des risques les plus probables : dégât des eaux, incendie, catastrophe naturelle ou responsabilité civile.
Le choix dépend aussi de votre situation. Une compagnie peut proposer une formule très simple, mais une autre offrira une meilleure indemnisation en cas de sinistre. L’idée n’est pas de viser le contrat le plus cher, mais celui qui limite votre charge financière si un problème survient. En pratique, l’absence de protection ou une couverture trop faible peut coûter bien plus qu’un mois de cotisation.
- Vérifiez la responsabilité civile, indispensable pour les dommages causés à autrui.
- Contrôlez la garantie incendie et explosion, utile en cas d’accident grave.
- Regardez la prise en charge des dégâts des eaux, fréquents dans un appartement.
- Ajoutez la protection contre les catastrophes naturelles si votre zone y est exposée.
- Lisez les exclusions et franchises pour éviter une mauvaise surprise au moment du recours.
Un bon contrat doit rester lisible. Si vous comparez plusieurs offres, regardez le budget annuel, les plafonds, les exclusions et la rapidité de traitement après un sinistre. Le bon choix n’est pas toujours le plus large : c’est celui qui correspond à votre usage réel et à votre capacité à assumer un risque financier.
FAQ – Questions fréquentes sur l’assurance du logement
Un propriétaire occupant doit-il toujours s’assurer ?
Non, il n’y a pas d’obligation générale, mais une assurance reste fortement recommandée pour protéger le logement et vos biens.
Le bailleur peut-il demander une attestation chaque année ?
Oui, il peut demander une attestation pour vérifier que le contrat reste valide pendant toute la durée de l’occupation.
Que se passe-t-il si un colocataire ne paie pas sa part ?
Le contrat peut rester fragile, et les autres colocataires doivent vérifier que la couverture n’est pas interrompue.
Une assurance minimale suffit-elle pour un appartement meublé ?
Elle peut suffire pour respecter l’obligation, mais mieux vaut vérifier les garanties utiles selon la valeur du mobilier et les risques.